Nel mirino del Commissario Scialla finisce la gestione del “patrimonio comunale”
La delibera commissariale di consiglio comunale – N°4 del 22 gennaio 2026 – riguarda un settore assolutamente strategico per gli interessi della pubblica amministrazione: la gestione del patrimonio immobiliare, il suo impiego, la sua valorizzazione. L’atto di indirizzo porta la firma dal prefetto Rosalba Scialla, commissario straordinario del Comune, che mette letteralmente a nudo l’inerzia dell’ente e della burocrazia municipale sulla corretta gestione del patrimonio pubblico che rappresenta un fattore di qualificazione dell’azione amministrativa nell’ottica della trasparenza e della cura dell’interesse generale, oltre che della sostenibilità del bilancio comunale.
Da quest’atto scaturisce un quadro allarmante dello stato in cui versa il Comune al punto da chiedersi come sia stato possibile, finora, trascurare o sottovalutare le implicazioni connesse a una superficiale gestione di un patrimonio immobiliare immenso su cui è mancata nel corso degli anni non solo la vigilanza burocratica, ma anche quella politica. La Scialla non fa giri di parole (com’è possibile verificare dalla lettura della Delibera) nel denunciare disfunzioni, contraddizioni e interferenze che ostacolano il suo lavoro compromettendo l’interesse di un Comune che, ogni giorno, si scopre sempre più ostaggio di un vero e proprio sistema che ne pregiudica i reali interessi.
 Quali sono gli spetti salienti di questo atto? “Il Piano delle Alienazioni e Valorizzazioni Immobiliari costituisce atto fondamentale di programmazione patrimoniale e finanziaria per un triennio, direttamente incidente sugli equilibri di bilancio, sulle entrate strutturali dell’Ente e sulla tutela del patrimonio pubblico“, si legge nella premessa che continua: “...l’art. 58 del D.L. 112/2008 attribuisce al Piano una funzione non meramente ricognitiva, ma strategica, finalizzata alla gestione efficiente, redditizia e trasparente del patrimonio immobiliare comunale; la deliberazione consiliare di approvazione del Piano comporta la classificazione dei beni come patrimonio disponibile, con effetti giuridici, urbanistici e patrimoniali di particolare rilevanza anche per la comunità sorrentina; dalla documentazione istruttoria emergono reiterate e sistematiche criticità nella gestione del patrimonio immobiliare comunale, meritevoli di attenzione, e di approfondimento con particolare riferimento: a) alla presenza di immobili di elevato valore commerciale occupati a fronte di un corrispettivo manifestamente irrisorio; b) all’assenza di una programmazione e una valutazione sulle varie occupazioni, concessioni e/o locazioni; c) all’assenza di una revisione sistematica e aggiornata dei valori locativi e concessori; d) alla mancata correlazione tra valorizzazione del patrimonio e incremento delle entrate correnti e in conto capitale; e) tali criticità non appaiono episodiche, ma riconducibili ad una gestione strutturalmente inadeguata e anomala, protrattasi nel tempo e fortemente penalizzante per questo Ente e di riflesso per l’intera comunità“.
Il Collegio dei Revisori dei Conti ha sollevato una serie di eccezioni per cui ha richiesto approfondimenti istruttori sostanziali, evidenziato incongruenze nella qualificazione di alcuni beni, sollevato rilievi in ordine alla strumentalità istituzionale, alla congruità delle rendite/valorizzazioni e alla coerenza complessiva del Piano; tali rilievi, lungi dall’essere meramente formali, attengono direttamente alla tutela dell’erario e alla sostenibilità finanziaria dell’Ente, che è alla base di una sana gestione economico-finanziario di un ente pubblico.
Ne consegue che le persistenti occupazioni concessioni e/o locazioni di beni comunali a condizioni economiche non coerenti con il valore di mercato:
a) integra un pregiudizio concreto e attuale alle entrate dell’Ente;
b) delinea un quadro gestionale e di controlli interni anomalo;
c) determina una perdita di capacità finanziaria strutturale;
d) espone l’Amministrazione a potenziali profili di responsabilità erariale;
Inoltre la situazione complessiva del patrimonio immobiliare comunale presenta dei rischi oggettivi, in quanto: a) non orientata alla massimizzazione dell’interesse pubblico; b) non idonea a sostenere il risanamento e il rafforzamento degli equilibri di bilancio; c) sintomatica di una gestione che persiste e aggrava nel tempo i propri effetti negativi.
E veniamo a un altro passaggio chiave del provvedimento commissariale che chiarisce, qualora ce ne fosse ancora bisogno, il critico contesto nel quale si sta svolgendo l’azione amministrativa del Prefetto Scialla: “...con riferimento diretto alla proposta n. 58 concernente l’approvazione del Piano delle Alienazioni e Valorizzazioni Immobiliari 2026-2028, che le criticità istruttorie e di coerenza segnalate dal Collegio dei Revisori dei Conti relative, tra l’altro, alla mancata attestazione di non strumentalità di taluni cespiti, alla congruità delle rendite/valorizzazioni, nonché alla presenza nel Piano di beni destinati a funzioni istituzionali – presentano carattere oggettivo, strutturale, sistemico e agevolmente rilevabile già in fase di predisposizione e istruttoria della proposta, trattandosi di elementi essenziali e indefettibili di un atto programmatorio, incidente su patrimonio disponibile, entrate e tutela dell’erario. TENUTO CONTO che la cennata proposta deliberativa, cosi come gran parte delle proposte di particolare rilevanza, non è stata sottoposta preventivamente e/o preceduta da interlocuzioni o confronto con questo Organo Commissariale, che viene, come di consueto, messo a conoscenza a proposta definita; RILEVATO altresì che tali criticità, per la loro natura e per la rilevanza degli interessi coinvolti, avrebbero dovuto essere intercettate ex ante nell’ambito del sistema dei controlli interni e della funzione di garanzia esercitata da apposita figura, la quale, ai sensi dell’art. 97 TUEL, assiste giuridicamente gli organi dell’Ente e sovrintende al corretto svolgimento dell’azione amministrativa, nonché, ai sensi dell’art. 147-bis TUEL, dirige il controllo successivo di regolarità amministrativa, con dovere di segnalazione e attivazione delle necessarie misure correttive. RICHIAMATO che la giurisprudenza contabile ha affermato che la responsabilità del segretario comunale può configurarsi anche in forma omissiva quando, pur in presenza di irregolarità o criticità riconoscibili con l’ordinaria diligenza richiesta dalla funzione, non venga esercitato il potere-dovere di segnalazione e di presidio della legalità amministrativa, concorrendo così al consolidarsi di effetti pregiudizievoli per l’ente (…) DATO ATTO, pertanto, che la mancata emersione tempestiva delle suddette criticità nella fase istruttoria della proposta di Piano non può essere ricondotta a meri profili di dettaglio tecnico, ma evidenzia un evidente deficit del presidio preventivo e programmatorio che l’ordinamento assegna alle funzioni apicali di garanzia e controllo, imponendo all’Amministrazione l’adozione di indirizzi correttivi immediati a tutela dell’erario e dell’interesse pubblico primario“.
Si tratta di un cambio di passo decisivo cui è chiamato il Comune per voltare pagina rispetto a un sistema di gestione del bene pubblico evidentemente strumentale agli interessi politici più che a quelli pubblici. E’ quindi ancora più chiaro di come stanno oggi le cose nel palazzo e della cura di cui ha bisogno per rimettersi in sesto. Su questo la politica che pensa alle prossime elezioni deve fare una riflessione perchè su questi e altri atti, passati e prossimi a venire, si misurerà la reale volontà di cambiare registro a Sorrento.
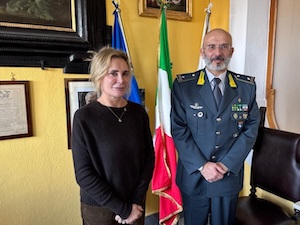
(Nella foto il generale di brigata della Guardia di Finanza Carmine Virno con il Prefetto Scialla che l’ha ricevuto stamane in Comune)
Potrebbe anche piacerti:
